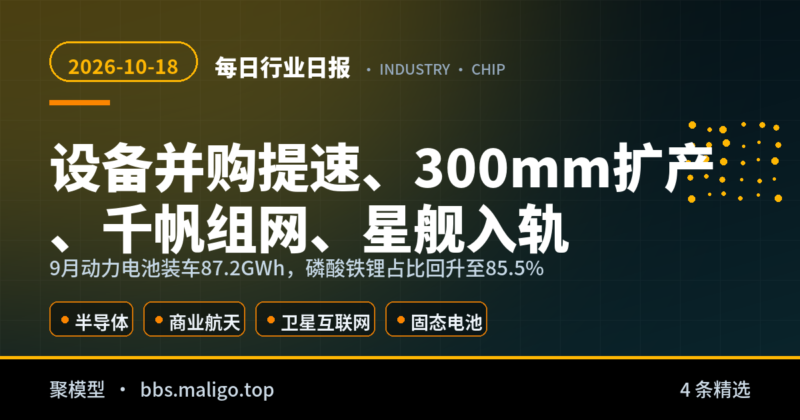
今日看点:国内半导体设备端连续两起并购(北方华创 4.05 亿收购诺合键维、拓荆科技 25 亿收购无锡尚积),SEMI 预计全球 300mm 晶圆厂设备支出 2029 年冲到 2270 亿美元;航天侧星舰 Flight 14 首次入轨并部署 26 颗星链 V3,蓝色起源公开新格伦周更发射目标;电池侧 9 月国内动力电池装车 87.2GWh 同比增 14.7%,磷酸铁锂占比回升至 85.5%。
一、半导体:设备端并购提速,300mm 扩产进入下半场
🌅 国内:国内动态
- 北方华创 4.05 亿全资收购诺合键维:10 月 16 日消息,北方华创微电子拟以现金方式收购装备二期基金持有的诺合键维 100% 股权,交易对价约人民币 4.05 亿元。装备平台继续用并购补齐工艺环节,是国内头部厂商的典型打法。
- 拓荆科技拟 25 亿元收购无锡尚积:公司拟通过发行股份及支付现金购买无锡尚积半导体 82.97% 股份、上海泰纳微 100% 股权及无锡宽行 100% 股权,并募集配套资金。薄膜沉积设备厂商向上游材料与零部件延伸的趋势明显。
- 9 月动力电池装车 87.2GWh,磷酸铁锂重回 85.5%:2026 年 9 月国内动力电池装车量 87.2GWh,同比增长 14.7%。其中三元电池 12.3GWh 占 14.1%,环比增 11.7%、同比降 10.9%;磷酸铁锂电池 74.5GWh 占 85.5%,环比增 10.3%、同比增 19.9%。固态电池量产爬坡的同时,磷酸铁锂基本盘依然在扩张。
🌍 国外:海外动态
- SEMI:300mm 设备支出 2029 年将达 2270 亿美元:SEMI 报告称,随着建设提速,全球 300mm 晶圆厂设备支出将在 2029 年达到 2270 亿美元,美国建设项目持续扩张带动全球 300mm 投资势头强劲。
- SK 海力士推出面向 AI 计算的 3D FeNAND:据 SK 海力士介绍,FeNAND 可在单个单元内产生多个电流状态,适合 AI 计算所需的权重数据,属于把存储结构直接对准推理算力的一步。
- 英飞凌与 Wolfspeed 签 200mm 碳化硅供货协议:该协议将直接支持英飞凌向 200mm 碳化硅制造转型,并增强供应链韧性;同期沃尔沃汽车与英伟达扩大 AI 汽车合作,进一步抬升车规算力与功率器件需求。
💡 点评:设备并购与晶圆厂资本开支同向加码,说明国产替代的下半场不再只靠价格,而是靠工艺覆盖度和并购整合能力;三星、SK 海力士把存储结构对准 AI 权重数据,则是算力需求反向定义器件的一次典型体现。
二、商业航天:星舰首次入轨,新格伦剑指周更发射
🌅 国内:国内动态
- 卫星互联网低轨 27 组卫星入轨:10 月 10 日 3 时 27 分,中国在海南商业航天发射场使用长征十二号运载火箭,成功将卫星互联网低轨 27 组卫星发射升空,卫星顺利进入预定轨道。海南商业航天发射场的常态化发射能力正在形成。
- 千帆星座与国网星座进入实质组网阶段:2026 年被业内视为中国商业航天的规模化元年,千帆星座、国网星座已进入实质性组网发射阶段,可回收火箭技术攻关同步推进;截至 2026 年 6 月底,全国已完成 44 次发射、累计 223 颗卫星入轨,102 起融资合计 177.09 亿元。
🌍 国外:海外动态
- 星舰 Flight 14 首次入轨,部署 26 颗星链 V3:Flight 14 于 9 月 28 日 UTC 12:48:59 从 2 号发射台升空,成为首个真正进入轨道的星舰,并首次部署可用的星链卫星。截至 10 月 10 日,26 颗卫星已在约 316 公里、30.5 度倾角轨道运行,将依靠自身推力抬升入轨。
- 星舰 Flight 15 试射飞船回收,日期未定:Flight 15 计划使用 Booster 22 与 Ship 42(第四组星舰 V3),SpaceX 尚未公布日期。马斯克称若 Flight 14 表现良好,将在 Flight 15 尝试首次捕获飞船,并把一次成功率估为”至少 50% 到 60%”。
- 蓝色起源目标 2030 年新格伦每周多次发射:蓝色起源计划在 2030 年前把新格伦重型火箭发射频率提升至每周多次,已在佛罗里达生产与集成设施投入超 30 亿美元,并计划再追加 3.3 亿美元扩建,以挑战 SpaceX 的主导地位。
💡 点评:国内重心是把发射场和组网节奏跑顺,海外重心是把单次成本和回收闭环跑通;星舰第一次把飞船本体带回,是这一轮降本叙事的分水岭。
三、新能源与固态电池:中试线密集落地,装车时间表前移
🌅 国内:国内动态
- 国内全固态电池进入中试线阶段:宁德时代、卫蓝新能源、清陶能源相继把单体能量密度推到 500Wh/kg 附近,2027 年量产成为行业共识时间表;国轩高科 2GWh 量产线在建,中科源本硫化物路线已完成真实道路测试,消费税免征政策自 9 月 1 日生效。
- 光伏侧:光热 + 光伏一体化示范推进:四川首个塔式光热工程”光热+光伏”一体化示范项目(一期)获阿坝州环评批复,总装机 100 万千瓦,其中光热电站 10 万千瓦、光伏电站 90 万千瓦;中闽能源拟投 2.47 亿元建设 50MW 渔光互补项目。
🌍 国外:海外动态
- QuantumScape 推进 Eagle 自动化中试线:QuantumScape 正在爬坡其自动化中试产线,推动固态锂金属电池商业化,目标市场从汽车扩展到数据中心、航天国防、机器人、消费电子与医疗设备。
- 中国发布五年电池规划聚焦全固态:中国出台 5 年电池规划,提出加速全固态技术突破以推动下一代电池铺开,同时要求改善钠电池性能、支持企业兼并重组,目标实现全固态电池初步规模化应用。
- 三星 SDI 氧化物路线与丰田电解质工厂推进:丰田已启动电解质工厂建设,三星 SDI 开始氧化物基中试生产,先发阵营正从实验室样件转向中试与预量产,高端与车队场景率先落地。
💡 点评:固态电池的真实进度在制造端而非材料端:能量密度指标已经够多,接下来比拼的是良率、界面稳定性和谁先把中试线跑成可复制产能。
常见问题
2029 年 300mm 晶圆厂设备支出 2270 亿美元意味着什么?
A:这是 SEMI 的预测口径,反映美国项目建设持续扩张带来的全球 300mm 投资热潮。对国内设备厂商而言,海外建厂潮意味着验证门槛和客户结构都在抬升。
星舰 Flight 14 入轨后为什么还提前结束任务?
A:上升段一台飞船发动机提前关机,SpaceX 把原定约十小时的任务缩短到约三小时,飞船在夏威夷附近提前落海并倾覆爆炸;助推器则在墨西哥湾受控溅落,未尝试捕获。
磷酸铁锂占比回升到 85.5% 会不会拖慢固态电池替代?
A:短期不会。9 月磷酸铁锂装车同比增 19.9%,说明在补能效率与成本上它仍占优;固态电池目前集中在高端与车队场景,两者会并行数年。
全固态电池什么时候能大规模上车?
A:国内主流规划指向 2027 年实现量产、随后初步规模化装车;广汽中试线已具备 60Ah 以上车规级全固态规模量产条件,但中试到量产之间仍要看良率与界面一致性。
关键词:设备并购提速,300mm扩产,千帆组网,星舰入轨,固态电池中试,磷酸铁锂回流

暂无评论内容